
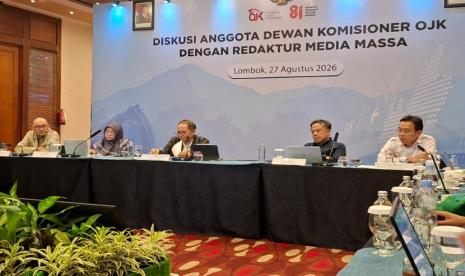
Perluasan akses dana pensiun informal kembali menjadi sorotan otoritas keuangan. Otoritas Jasa Keuangan (OJK) meminta industri dana pensiun merancang program yang lebih mudah diikuti pekerja dengan penghasilan tidak tetap, termasuk di daerah seperti Aceh yang banyak menggantungkan hidup pada usaha mandiri dan sektor informal.
Pernyataan itu disampaikan Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, di Lombok, Nusa Tenggara Barat, pada Kamis, 27 Agustus 2026. Ia menekankan bahwa karakteristik pendapatan yang fluktuatif masih menjadi penghalang utama bagi banyak warga untuk menyiapkan perlindungan hari tua.
Kendala iuran tidak tetap bagi pekerja informal
Menurut Ogi, pekerja informal seringkali tidak mampu menyetor iuran secara rutin karena penghasilan naik-turun. Saat pendapatan sedang longgar, setoran mungkin bisa dilakukan; saat sepi, kewajiban iuran justru memberatkan.
Ia juga menegaskan bahwa kelompok informal tidak selalu identik dengan penghasilan rendah. Atlet, seniman, pekerja kreatif, hingga wiraswasta dengan omzet bergelombang termasuk dalam kategori yang membutuhkan skema berbeda dari karyawan tetap.
Bagi pembaca di Banda Aceh dan sekitarnya, isu ini relevan karena banyak warga bekerja di perdagangan kecil, jasa, perikanan, serta usaha rumahan yang pola pendapatannya tidak sama dengan pegawai formal. Tanpa produk yang adaptif, perlindungan pensiun sulit menjangkau mereka.
DPLK diminta siapkan layanan dan aplikasi yang adaptif
OJK mendorong Dana Pensiun Lembaga Keuangan (DPLK) mengembangkan layanan agar masyarakat informal dapat ikut serta. Intinya, iuran bisa dibayar ketika peserta sedang memiliki uang, bukan dipaksakan mengikuti jadwal kaku seperti pekerja kantoran.
“Bayarnya itu bisa kalau dia dapat bayar, mungkin bikin program hari tuanya. Nah, itu yang belum jalan, kita dorong supaya DPLK punya aplikasi bahwa masyarakat informal itu bisa ikut serta,” ujar Ogi.
Pendekatan berbasis aplikasi dan kemudahan transaksi dinilai penting agar proses daftar, setor, dan pantau saldo tidak merepotkan. Inovasi layanan diharapkan memperpendek jarak antara produk keuangan dan pekerja mandiri yang jarang tersentuh kanal konvensional.
Pekerja formal pun perlu pensiun tambahan
Perluasan kepesertaan tidak hanya ditujukan ke sektor informal. Ogi menilai pekerja formal yang sudah mendapat program dari perusahaan tetap perlu mempertimbangkan perlindungan tambahan.
Alasannya sederhana: manfaat pensiun yang diterima rata-rata orang Indonesia baru sekitar 10 sampai 50 persen dari penghasilan terakhir. Angka itu dinilai belum memadai untuk mempertahankan tingkat kesejahteraan setelah berhenti bekerja.
Dengan kata lain, mengandalkan satu sumber manfaat saja berisiko membuat standar hidup turun tajam di masa tua. Program pensiun tambahan diposisikan sebagai pelengkap agar celah tersebut bisa diperkecil secara bertahap.
Peta jalan OJK, DPLK baru, dan pertumbuhan aset
Dalam peta jalan pengembangan dana pensiun nasional, OJK menempatkan perluasan kepesertaan—khususnya ke sektor informal—sebagai salah satu fokus utama. Potensi pertumbuhan masih terbuka bagi BPJS Ketenagakerjaan, DPLK, maupun Dana Pensiun Pemberi Kerja (DPPK).
- OJK membuka ruang lebih lebar bagi pelaku industri untuk mendirikan DPLK.
- Pada Juni 2026, OJK mengesahkan DPLK Sinarmas Asset Management sebagai DPLK pertama yang didirikan manajer investasi.
- Masuknya manajer investasi diharapkan mendorong kompetisi, inovasi produk, dan jangkauan peserta.
OJK mencatat total aset dana pensiun mencapai Rp 1.699,9 triliun per Juli 2026. Pertumbuhan tahunan pada 2026 diproyeksikan berada di kisaran 9–11 persen, sejauh industri mampu menjaring peserta baru dan menjaga kinerja investasi.
Bagi masyarakat Aceh, arah kebijakan ini bisa dibaca sebagai peluang untuk mulai menata dana hari tua lebih awal, meski penghasilan belum stabil. Semakin fleksibel produk yang ditawarkan industri, semakin besar kesempatan pekerja informal daerah ikut serta tanpa menunggu status pekerjaan berubah menjadi formal.
Ke depan, keberhasilan perluasan kepesertaan akan sangat ditentukan oleh desain iuran yang realistis, edukasi keuangan yang konsisten, serta kemudahan akses digital yang benar-benar menjangkau pengguna di luar kota besar. OJK telah memberi sinyal arah; giliran industri dan peserta yang menindaklanjuti dengan langkah konkret.
Sumber: Republika.